先別急著看淨利:損益表是一條「逐層過濾」的河流
很多餐廳經營者拿到損益表,第一眼就翻到最下面看這個月賺多少、賠多少。數字漂亮就安心,數字難看就焦慮,但這樣看報表,等於只看體重計上的數字,卻不知道是肌肉少了、水腫了,還是衣服穿太厚。
損益表真正有用的地方,在於它是一條由上而下、逐層扣除的結構:營收進來,先扣掉直接與餐點製作相關的成本(主要是食材與包材),得到毛利;再扣掉營業費用(人事、租金、水電、行銷、折舊等),得到營業利益;最後加減業外收支與稅,才是淨利。每一層的差距,都對應著不同的經營問題。
初學者可先建立一個簡單的判讀順序:
- 營收是否符合預期:來客數與客單價有沒有變動?
- 毛利是否穩定:食材與包材成本佔營收比例是否突然拉高?
- 營業費用是否失控:人事、租金、水電是否偏離常態?
- 淨利是否合理:扣掉所有費用後,是否還有足夠的留存。
先看結構,再追源頭,才不會頭痛醫頭。
營收不是一個數字,而是「來客數 × 客單價」的組合
營收是損益表的起點,但它不是一個孤立的結果。對多數餐廳來說,營收大致等於來客數乘以客單價。當營收下滑,原因可能完全不同:
- 來客數掉、客單價持平:可能是商圈人流改變、外場服務或出餐速度出了問題。
- 來客數持平、客單價掉:可能是顧客只點低價品項,或促銷過度稀釋了單價。
- 兩者都掉:通常是整體競爭力或品牌吸引力出現警訊。
務實的做法是,把營收拆成平日、假日、午餐、晚餐、內用、外帶等維度,分別觀察趨勢。舉例來說,一家中型餐廳發現週五晚餐營收連三個月下滑,但週末早午餐卻成長,這代表問題可能不在整體市場,而是平日晚上的人力配置或菜單吸引力需要調整。沒有拆解,就只會看到「營收變差」這四個字,卻不知道從哪裡下手。
食材成本要盯的不是單價,是整條供應鏈的浪費
談到成本控管,很多經營者第一個反應是「叫採購去殺價」。但實務上,採購價省下兩趴,往往抵不過廚房裡報廢掉的一成。食材成本真正該盯的,是從進貨、驗收、儲存、備料、烹調到出餐的整條供應鏈,哪裡在漏水。
常見的浪費環節包括:
- 進貨規格不統一:今天來大顆、明天來小顆,備料份量難以標準化,不是多給就是少給。
- 驗收不落實:重量、鮮度、溫度沒檢查,不良品直接進冰箱,最後整批報廢。
- 儲存管理鬆散:先進先出沒做到,冷藏冷凍溫度不穩,食材在角落默默過期。
- 備料過量:尖峰時段怕不夠賣,離峰時段怕浪費,結果備了一堆賣不完。
- 烹調與出餐失控:炸油劣化、調味過重、份量憑手感,顧客吃不完或退菜。
與其每個月跟供應商為了幾毛錢來回,不如建立每日報廢紀錄、每週盤點差異表,並讓廚房與外場一起檢視哪些品項經常剩下。把浪費砍掉一成,效果通常遠大於採購價再凹兩趴。
營業費用是沉默的獲利殺手:人事、租金、水電與行銷
毛利扣掉之後,接下來就是營業費用。這一層最容易被忽略,因為它不像食材成本那樣每天直接感受到,卻往往在法律、人事、租金與水電的堆疊中,慢慢吃掉獲利。
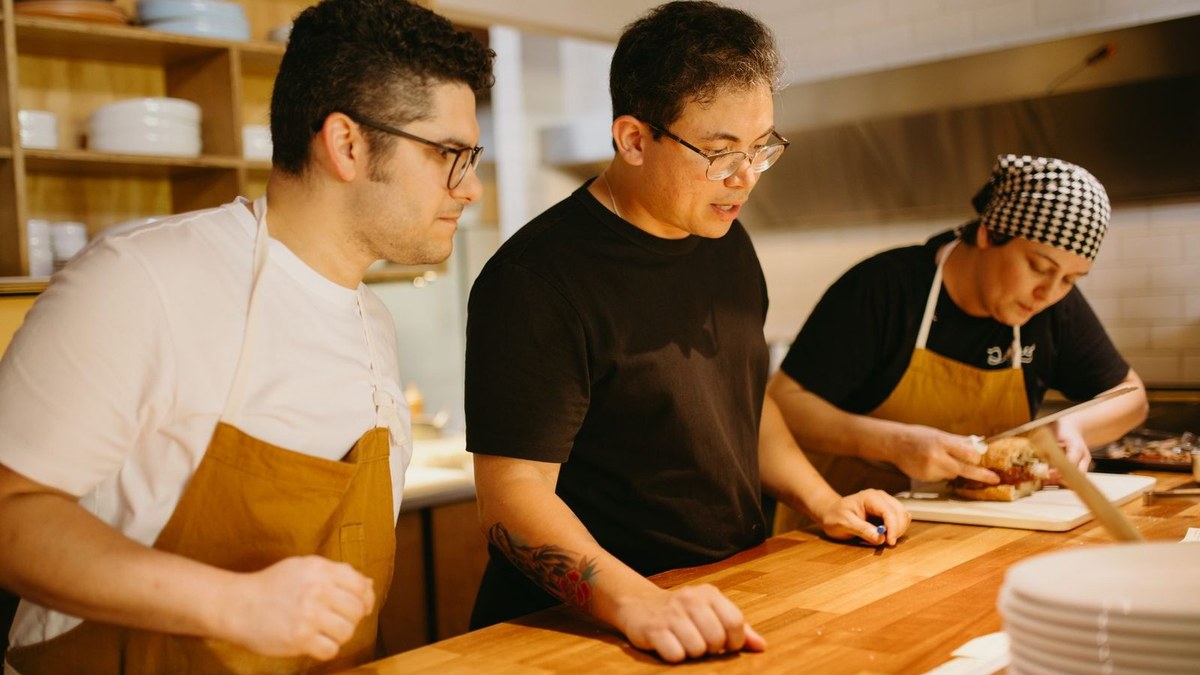
以人事費用為例,不只是薪水,還包括勞健保、退休金、加班費、員工餐、制服與教育訓練。排班若沒有跟著來客曲線走,尖峰時段人手不足、離峰時段人力閒置,都是隱形成本。租金與水電則與營業時間、設備效率、空間使用率密切相關:一盞沒關的燈、一台老舊冰箱,長期都是錢。
建議每季做一次費用結構檢查:
- 人事費用佔營收比例是否在合理區間,且與來客數變動一致?
- 租金佔營收比例是否隨營收下滑而變得沉重?
- 水電瓦斯是否因設備老化而異常上升?
- 行銷費用是否帶來可追蹤的來客成長,還是只是習慣性投放?
營業費用不是不能花,而是要花在能帶動營收或提升效率的地方。沉默的費用,比爆量的食材成本更難察覺。
用「共同尺寸」比較:比例、趨勢與同業區間
損益表上的絕對數字,單看沒有意義。這個月賺五十萬,是多是少?要看營收規模、店型、商圈與季節。比較實用的做法,是把每個項目換算成佔營收的百分比,也就是「共同尺寸」分析。
一般來說,食材成本佔營收三到四成、人事費用佔二到三成、租金佔一成上下,是常見的觀察區間,但會因業態而異:高端餐飲食材佔比可能更高,速食與外帶店人事佔比可能較低。重點不是死記數字,而是建立自己的基準線,然後看趨勢。
- 連續三個月食材佔比上升:先查報廢與盤點差異,再查進貨價格。
- 人事佔比在營收下滑時反而上升:可能是排班未即時調整。
- 淨利率突然轉負:先看是毛利問題還是費用問題,不要混在一起談。
把每個月的損益表並排,畫出趨勢線,你會發現問題通常不是突然發生,而是連續幾週的微小偏移累積而成。
常見錯誤與結語:別讓報表變成事後訃聞
最常見的錯誤有三個:第一,只看淨利,不看結構,導致不知道問題出在毛利還是費用;第二,把損益表當成會計師的工作,經營者一個月只看一次;第三,看到數字不好就直覺砍成本,卻砍到顧客體驗與員工士氣。
比較好的節奏是:每日看營收與來客數,每週看食材報廢與盤點差異,每月看完整損益表並做趨勢比較。損益表不是事後訃聞,而是事前預警。當你能從數字中看出「哪一層在漏水」,你才真正開始經營一門生意,而不只是開一家店。
「誰知盤中飧,粒粒皆辛苦。」——李紳〈憫農〉
這句詩扣合本文的地方在於:損益表上每一筆食材成本,背後都是供應鏈的汗水與資源,與其只在採購價上計較,不如正視整條鏈的浪費,這才是對獲利與食材最基本的尊重。
✨ AI 問答|你想知道哪些?
損益表上的「毛利」和「淨利」差在哪裡?
毛利是營收扣掉直接成本(主要是食材與包材)後的結果,代表餐點本身的獲利能力;淨利則是最後扣掉人事、租金、水電、行銷、稅金等所有費用後的結果。毛利好看但淨利不佳,通常代表營業費用失控;毛利本身就差,則要回頭檢查食材成本與定價。
食材成本佔營收多少才合理?
一般餐廳常見區間約在三到四成,但會因業態而異。高端餐飲可能更高,外帶與速食可能較低。重點不是追求某個固定數字,而是建立自己的基準線,觀察趨勢變化,並搭配報廢率與盤點差異一起看。
如果這個月虧損,我應該先砍哪一項費用?
先別急著砍。第一步是拆解虧損來自毛利還是營業費用。如果是食材成本突然拉高,先查報廢、盤點與進貨規格;如果是費用問題,再逐項檢視人事、租金、水電與行銷。直接砍行銷或人事,往往會傷到營收動能,讓下個月更難翻身。
發佈留言