一、建立標準食譜:成本控管的起點
標準食譜不只是寫出食材名稱與用量,而是把每一道菜的「可量化細節」都記錄下來,包含食材淨重、加工方式、烹調時間、盛裝份量。實務操作上,建議分三步:
- 拆解食材到「淨料」:例如雞腿進價每公斤 200 元,但去骨後淨肉只剩 70%,那麼食材成本應以淨肉每公斤約 286 元計算,而非直接拿進價。
- 記錄每份用量與損耗:洋蔥去皮、牛肉修筋、蔬菜去老葉,每一項損耗都要列入。常見錯誤是只看採購單價,忽略修清後的實際成本。
- 設定份量公差範圍:主菜誤差控制在 ±5 克以內,避免現場人員「憑感覺」抓取,導致成本失控。
某家中型餐廳過去從不寫標準食譜,主廚憑經驗抓量,兩個月後發現食材成本率高達 42%,遠超一般健康區間(約 30%~38%)。導入標準食譜後,每道菜成本精算到 0.5 元,半年內成本率降至 34%。
二、從進價到出餐:整條供應鏈的浪費才是關鍵
許多業者花大量時間跟供應商議價,省下 2% 採購價,卻忽略廚房裡 10% 的報廢。食材成本要盯的不是單價,是整條供應鏈的浪費。以下做法能有效降低無形成本:
- 進貨驗收標準化:制定規格書(例如牛番茄直徑 6~7 公分、無碰傷),退貨不合格品,避免把「無法使用的損耗」買進來。
- 儲存與週轉管理:先入先出(FIFO)是基本,但還要標示入庫日期與有效期限。某連鎖餐飲品牌曾因冷凍庫擺放混亂,導致一批牛頰肉過期報廢,損失超過 8 萬元。
- 邊角料再利用:蔬菜皮、雞骨熬高湯;修下來的牛肉碎做成燉飯配料。把「原本要丟的」變成「還能賣的」,等於直接砍掉報廢成本。
結論:省 2% 採購價,不如砍掉 10% 的報廢。因為採購價省下的錢要乘以總用量,而報廢省下的錢是「純利」。
三、出餐份量精算:用工具與訓練減少人為誤差
出餐份量不穩,成本就難控。員工多夾一勺醬汁、多放一塊肉,累積一個月就是一筆可觀的支出。具體對策:
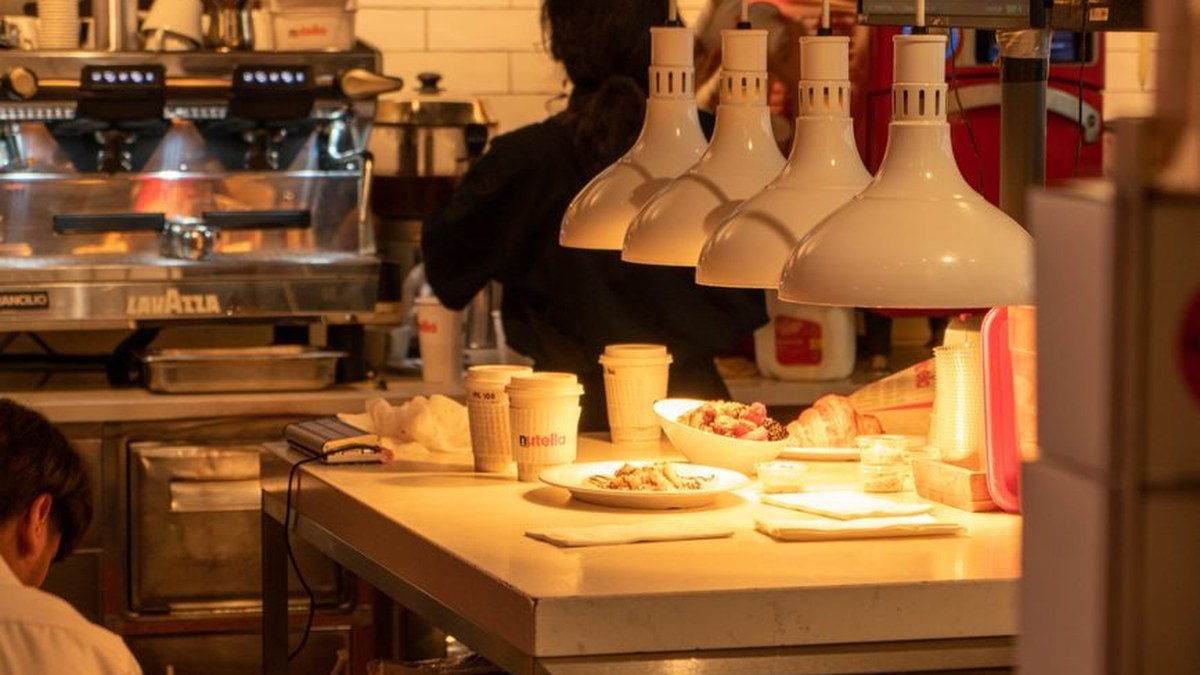
- 配備標準化工具:量杯、秤重勺、分菜夾。熱門菜色如紅燒牛腩,可用固定容量的湯勺,確保每份主料分量一致。
- 新進員工訓練:模擬出餐,實際秤重核對,直到誤差在公差內才能上線。常見錯誤是只靠「老鳥帶菜鳥」,手法差異大。
- 突擊抽檢:每週隨機抽 5 份出餐成品秤重,超標者立即回訓並記錄,避免同一錯誤持續發生。
四、定期盤點:即時掌握成本異常
盤點不是月底算帳,而是每週或每雙週的例行工作。盤點數據要能回答三個問題:
- 實際庫存 vs 理論庫存:根據銷售數量和標準食譜計算出的「應該用掉多少」,對比實際庫存差異。若差異超過 5%,表示有浪費或偷竊。
- 成本率趨勢:每週算出食材成本率(食材成本 ÷ 營收),若連續兩週上升,就要追查是進貨漲價、損耗增加還是份量失控。
- 高耗損品項:列出成本率最高的前五項食材,針對它們強化控管。例如某餐廳發現進口奶油成本率特別高,改用國產替代並調整配方,月省約 3,000 元。
實務建議:用簡易試算表記錄每週盤點數據,就能快速看出趨勢,不需昂貴系統。
五、常見錯誤與改善建議
- 錯誤一:只盯總成本,不看細項。改善:每月分析每道菜的成本率,找出「賠錢菜」並調整菜單或售價。
- 錯誤二:忽略季節與價格波動。改善:建立替代食材清單,當某項食材漲價 20% 以上時,更換為成本穩定的選項。
- 錯誤三:盤點只記帳不檢討。改善:每次盤點後開 15 分鐘檢討會,針對異常項目擬定改善行動。
✨ AI 問答|你想知道哪些?
食材成本率應該控制在多少比較合理?
一般餐廳的健康區間約在營收的 30%~38%,高級餐廳可能略高(35%~40%),快餐或簡餐較低(28%~33%)。但實際要依菜單結構與定價策略調整,重點是穩定且持續獲利。
沒有標準食譜,只用經驗控管成本可行嗎?
不可行。經驗會因人而異,且無法傳承。沒有標準食譜就無法精算每份成本,也無法在出餐份量失準時找出原因。導入標準食譜是成本控管的第一步,也是最基礎的投資。
盤點多久做一次比較好?
建議至少每週一次,針對高單價、易損耗的食材(如牛肉、海鮮、奶油)進行盤點。每月一次總盤點,但若盤點週期太長,發現異常時已錯過改善時機。
發佈留言